 EPC-QR-Code
→
Lokal decodiert
Überweisungsdaten
EmpfängerSanitär Krause
Betrag359,44 EUR
IBANDE58 5705 0120 0094 7103 28
VerwendungszweckRechnung 2026-0417
Bereit zur Nutzerprüfung
Aktualisiert am
4 Min. Lesezeit
Von Sarah Karbach
Mit GiroCode bezahlen: So funktioniert der EPC-QR-Code
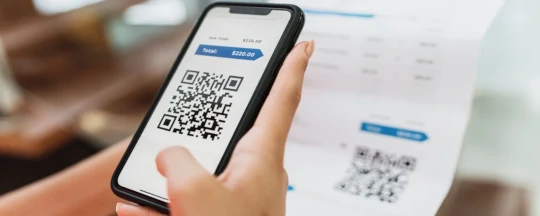
Ein GiroCode speichert die Daten für eine SEPA-Überweisung in einem QR-Code. Nach einem Scan kann die Banking-App das Überweisungsformular vorausfüllen.
Auf Rechnungen und Spendenformularen reduziert der Code manuelle Eingaben und Tippfehler. Er ist jedoch keine Zahlungsfreigabe: Docutain validiert die zurückgegebene IBAN, während die Banking-App ihre Geschäftsregeln anwendet, die Werte dem Nutzer zeigt und ihren normalen Authentifizierungsprozess ausführt.
- Format
- EPC-QR-Code
- Zahlungsart
- SEPA-Überweisung
- Typische Daten
- Empfänger, IBAN, Betrag, Referenz
- Fallback
- Rechnungstexterkennung
Was ist ein GiroCode?
GiroCode ist die gebräuchliche Bezeichnung für einen EPC-QR-Code, der Zahlungsdaten für eine SEPA-Überweisung transportiert. Rechnungsaussteller können ihn auf Papierdokumente drucken oder in digitale Rechnungen einfügen. Eine kompatible Banking-App scannt den Code und ordnet die enthaltenen Werte einem Überweisungsformular zu.
Das ist etwas anderes als eine SEPA-Lastschrift. Ein GiroCode bereitet eine vom Zahlungspflichtigen angestoßene und freigegebene Überweisung vor; er erteilt keinem Gläubiger die Erlaubnis, ein Konto zu belasten.
Welche Daten kann ein GiroCode enthalten?
Abhängig von der Rechnung und dem verwendeten EPC-Format kann die Nutzlast folgende Informationen enthalten:
- Name des Zahlungsempfängers;
- IBAN und gegebenenfalls BIC des Empfängers;
- Überweisungsbetrag und Währung;
- strukturierte oder unstrukturierte Zahlungsreferenz;
- optionale Hinweise für den Zahlungspflichtigen.
Docutain gibt eine IBAN nur zurück, wenn sie gültig ist. Die Banking-App behandelt alle decodierten Werte trotzdem als Eingabe und nicht als Freigabedaten, wendet ihre Zahlungsregeln an und zeigt sie an, bevor der Nutzer die Überweisung bestätigt.
Wie funktioniert das Bezahlen mit GiroCode?
- Der Rechnungsaussteller erzeugt einen EPC-konformen QR-Code mit den vorgesehenen Überweisungsdaten.
- Der Nutzer öffnet die Scan- oder Fotoüberweisungsfunktion einer kompatiblen Banking-App.
- Die App liest den Code und füllt ihr Überweisungsformular voraus.
- Der Nutzer kontrolliert Empfänger, IBAN, Betrag und Verwendungszweck.
- Die Banking-App führt ihre normale Authentifizierung aus und übermittelt die SEPA-Überweisung.
GiroCode im Vergleich zur Rechnungs-OCR
| Kriterium | GiroCode | Rechnungstexterkennung |
|---|
| Quelle | Strukturierte EPC-QR-Nutzlast | Sichtbarer Text auf der Rechnung |
| Voraussetzung | Ein gültiger Code muss vorhanden und lesbar sein | Relevante Felder müssen sichtbar und lesbar sein |
| Typischer Einsatz | Vorbereitete Zahlungsfelder direkt decodieren | Felder aus Rechnungen ohne nutzbaren Code extrahieren |
| Beste App-Erfahrung | Ein gemeinsamer Einstieg, der automatisch den passenden Erkennungsweg nutzt |
GiroCode und OCR ergänzen sich daher. Eine Banking-App mit beiden Verfahren kann mehr Rechnungslayouts verarbeiten, ohne Nutzer vorab einen separaten Scanner wählen zu lassen.
GiroCode in eine Banking-App integrieren
Docutain SDK 1.9 integriert die GiroCode-Erkennung in Photo Payment und aktiviert sie standardmäßig. Derselbe Prozess kann einen Code scannen, eine Rechnung fotografieren oder ein PDF beziehungsweise Bild importieren. Ist kein nutzbarer GiroCode vorhanden, extrahiert die Rechnungstexterkennung die Zahlungsfelder.
Aktuelle Abhängigkeiten, Kotlin-Setup, JSON-Ausgabe und eine praxisnahe Testcheckliste finden Entwickler im Android-Integrationsleitfaden für Fotoüberweisung und GiroCode.
Prüfung und Sicherheit
- Empfänger, IBAN, Betrag und Verwendungszweck vor der Freigabe anzeigen.
- Bankeigene Geschäftsregeln auf Pflichtfelder, Beträge, Währungen und unterstützte Zeichen anwenden.
- Manuelle Korrektur oder Rechnungs-OCR anbieten, wenn ein Code beschädigt oder unvollständig ist.
- Gedruckte, auf Bildschirmen dargestellte und kontrastarme Codes auf physischen Geräten testen.
- Die Zahlungsfreigabe innerhalb der etablierten Sicherheitskontrollen der Banking-App belassen.
Docutain wertet unterstützte GiroCode- und Rechnungsdaten lokal auf dem Gerät aus. Die Host-App kontrolliert das zurückgegebene Ergebnis und die gesamte anschließende Zahlungsabwicklung.
HÄUFIGE FRAGEN
GiroCode und Fotoüberweisung
Nein. Ein GiroCode transportiert Daten zur Vorbereitung einer SEPA-Überweisung. Der Zahlungspflichtige prüft und autorisiert diese Überweisung in der Banking-App.
Nein. Er ist optional. Rechnungstexterkennung ist deshalb ein sinnvoller Fallback für Dokumente ohne gültigen oder lesbaren Code.
Nein. Er füllt Daten voraus. Docutain validiert die zurückgegebene IBAN; die Banking-App bleibt für ihre Geschäftsregeln, Nutzerbestätigung, Authentifizierung und Ausführung der Überweisung verantwortlich.
Nein. Seit SDK 1.9 unterstützt Photo Payment die GiroCode-Erkennung direkt und aktiviert sie standardmäßig.